E-Rechnung ab 2027: Was Handwerksbetriebe jetzt erledigen müssen
Ab 1. Januar 2027 endet für viele Betriebe die Schonfrist bei der E-Rechnung. Welche Fristen gelten, was eine E-Rechnung ist und was du jetzt tun solltest.
Maximilian Habert · · 4 Min. Lesezeit
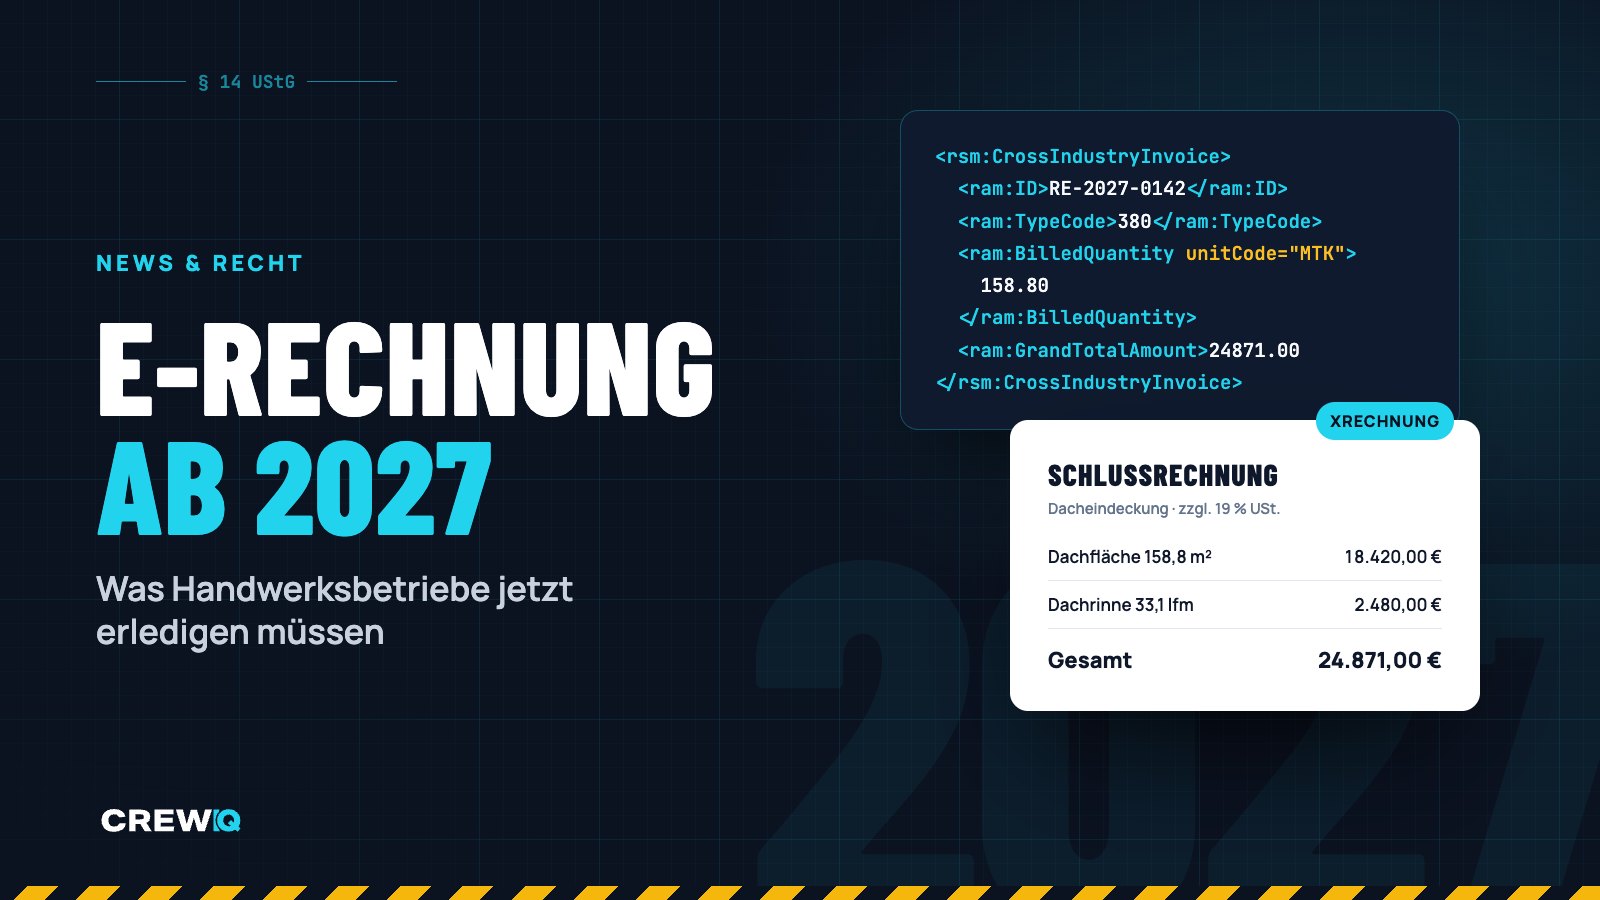
Kurz gesagt: Seit 2025 muss jeder Betrieb E-Rechnungen empfangen können. Ab dem 1. Januar 2027 müssen Betriebe mit mehr als 800.000 € Vorjahresumsatz an andere Unternehmen E-Rechnungen schreiben, ab dem 1. Januar 2028 gilt das für alle. Eine PDF per E-Mail ist keine E-Rechnung.
Stand: Oktober 2026. Fristen und Grenzwerte vor Verwendung prüfen — maßgeblich sind § 14 UStG und die aktuellen Schreiben des Bundesfinanzministeriums. Im Zweifel fragst du deine Steuerberatung.
Was ist eine E-Rechnung — und was nicht?
Eine E-Rechnung ist eine Rechnung in einem strukturierten Datenformat, das eine Software automatisch lesen kann. Gemeint sind Formate nach der europäischen Norm EN 16931, in Deutschland vor allem:
- XRechnung — reine XML-Datei, ohne Ansicht für Menschen
- ZUGFeRD (ab Version 2.0.1) — eine PDF mit eingebetteter XML-Datei; die Profile MINIMUM und BASIC-WL reichen nicht
Keine E-Rechnung im Sinne des Gesetzes sind dagegen: eine eingescannte Papierrechnung, eine Word- oder Excel-Datei und eine ganz normale PDF, die du per E-Mail verschickst. Die PDF heißt jetzt offiziell „sonstige Rechnung“.
Die Fristen im Überblick
| Zeitraum | Empfangen | Versenden an Unternehmen |
|---|---|---|
| seit 1.1.2025 | Pflicht für alle Betriebe | Papier oder PDF weiter erlaubt (PDF nur mit Zustimmung des Empfängers) |
| ab 1.1.2027 | Pflicht | E-Rechnung Pflicht, außer Vorjahresumsatz bis 800.000 € |
| ab 1.1.2028 | Pflicht | E-Rechnung Pflicht für alle |
Für Rechnungen an Privatkunden ändert sich nichts — dort darfst du weiter Papier oder PDF schicken. Ausgenommen sind außerdem Kleinbetragsrechnungen bis 250 € brutto. Kleinunternehmer müssen E-Rechnungen empfangen können, aber keine ausstellen.
Wichtig fürs Baugewerbe: Die Pflicht gilt auch für Abschlags- und Schlussrechnungen und für Rechnungen mit Umkehr der Steuerschuld nach § 13b UStG. Wer viel für Bauträger, Generalunternehmer oder Hausverwaltungen arbeitet, wird schon vor 2027 gefragt werden, ob er E-Rechnungen liefern kann.
Empfangen: Das musst du seit 2025 können
„Empfangen können“ klingt einfacher, als es ist. Ein E-Mail-Postfach reicht dafür zwar formal aus. Aber eine XRechnung kannst du nicht einfach öffnen und lesen — du brauchst ein Programm, das die Datei anzeigt und prüft. Und du musst die E-Rechnung im Originalformat aufbewahren, also die XML-Datei, nicht nur einen Ausdruck.
Prüf deshalb:
- Wo landen Lieferantenrechnungen? Am besten in einem festen Postfach, etwa rechnung@deinbetrieb.de.
- Womit öffnest du sie? Buchhaltungs- oder Handwerkersoftware, die XRechnung und ZUGFeRD lesen kann.
- Wie archivierst du sie? Unveränderbar und im Originalformat, für die gesetzliche Aufbewahrungsfrist.
Versenden: Das ist bis Ende 2026 zu tun
Liegt dein Umsatz über 800.000 €, bleiben dir nur noch wenige Wochen. Aber auch kleinere Betriebe sollten nicht bis 2028 warten: Große Auftraggeber stellen ihre Buchhaltung jetzt um und verlangen E-Rechnungen oft früher, als das Gesetz es vorschreibt.
So gehst du vor:
- Software prüfen: Kann dein Rechnungsprogramm XRechnung oder ZUGFeRD erzeugen — auch für Abschläge, Schlussrechnungen und Gutschriften?
- Stammdaten sauber pflegen: Bei E-Rechnungen werden Pflichtangaben automatisch geprüft. Fehlt die Leitweg-ID bei öffentlichen Auftraggebern oder stimmt die Einheit einer Position nicht, kommt die Rechnung zurück.
- Mit den wichtigsten Kunden reden: Welches Format wollen sie, an welche Adresse soll die Rechnung gehen?
- Einen Testlauf machen: Schick eine echte Rechnung als E-Rechnung an einen Stammkunden und lass dir bestätigen, dass sie sauber angekommen ist.
- Steuerberatung einbinden: Kläre, wie die Rechnungen künftig in die Buchhaltung kommen, zum Beispiel über DATEV.
Eine Schritt-für-Schritt-Liste zum Abhaken findest du in unserer Checkliste E-Rechnung.
Typische Stolperfallen im Handwerk
Einheiten: In Angeboten steht oft „psch“, „lfm“ oder „Std.“. In der E-Rechnung braucht jede Einheit einen festen Code. Gute Software übersetzt das automatisch — prüf es trotzdem an einer Probe-Rechnung.
Abschlagsrechnungen: Die Schlussrechnung muss die bereits gezahlten Abschläge sauber abziehen. Was auf Papier mit einer Zeile „abzüglich Abschläge“ ging, muss in der E-Rechnung rechnerisch genau stimmen.
Mehrere Rechnungswege: Viele Betriebe schicken Privatkunden PDFs und Firmenkunden E-Rechnungen. Leg im Kundenstamm fest, wer was bekommt, damit niemand raten muss.
Drei Missverständnisse, die wir oft hören
„Mein Steuerberater macht das.“ Die Steuerberatung bucht deine Rechnungen, schreibt sie aber nicht. Das Format entsteht dort, wo du die Rechnung erstellst — also in deinem Rechnungsprogramm.
„Ich schicke einfach weiter PDFs, das merkt keiner.“ Dein Kunde merkt es spätestens, wenn er die Vorsteuer aus deiner Rechnung ziehen will. Ohne ordnungsgemäße Rechnung kann das zum Problem für ihn werden — und er wird dich um eine neue Rechnung bitten.
„Das betrifft nur große Firmen.“ Empfangen müssen alle schon heute, versenden spätestens ab 2028 auch die Kleinen. Und deine großen Auftraggeber warten nicht so lange.
Fazit
Die E-Rechnung ist keine reine IT-Frage, sondern betrifft Angebot, Aufmaß, Rechnung und Buchhaltung. Wer jetzt mit einem Stammkunden testet, hat zum Jahreswechsel keinen Stress. In CrewIQ entstehen Rechnungen auf Wunsch direkt als XRechnung oder ZUGFeRD — mehr dazu unter Angebote & Rechnungen.
Häufige Fragen
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine normale PDF gilt als „sonstige Rechnung“. E-Rechnungen sind strukturierte Formate wie XRechnung oder ZUGFeRD ab Version 2.0.1.
Ab wann muss ich E-Rechnungen schreiben?
An andere Unternehmen ab 1.1.2027, wenn dein Vorjahresumsatz über 800.000 € lag, sonst ab 1.1.2028. Stand Oktober 2026, bitte vor Verwendung prüfen.
Brauche ich E-Rechnungen für Privatkunden?
Nein. Die Pflicht gilt nur für Rechnungen zwischen Unternehmen im Inland. Privatkunden kannst du weiter Papier oder PDF schicken.
Gilt die Pflicht auch für Abschlagsrechnungen?
Ja. Auch Abschlags- und Schlussrechnungen an Unternehmen fallen darunter, ebenso Rechnungen nach § 13b UStG.